״אני דוגמנית שעובדת גם עם לקוחות מחו״ל ושוכרת דירה קטנה. שמעתי שמ־2026 אפשר להכיר בשכר הדירה כהוצאה. אם אני משתמשת בבית גם לפעילות המקצועית שלי, האם אפשר לדרוש חלק מהשכירות?״
השאלה נוסחה מחדש על בסיס המקרה שנמסר למשרד. פרטי המגורים הוכללו לצורך שמירה על פרטיות.
תשובת המשרד
ניתן לבחון את החלק העסקי — לפי השימוש בפועל והראיות.
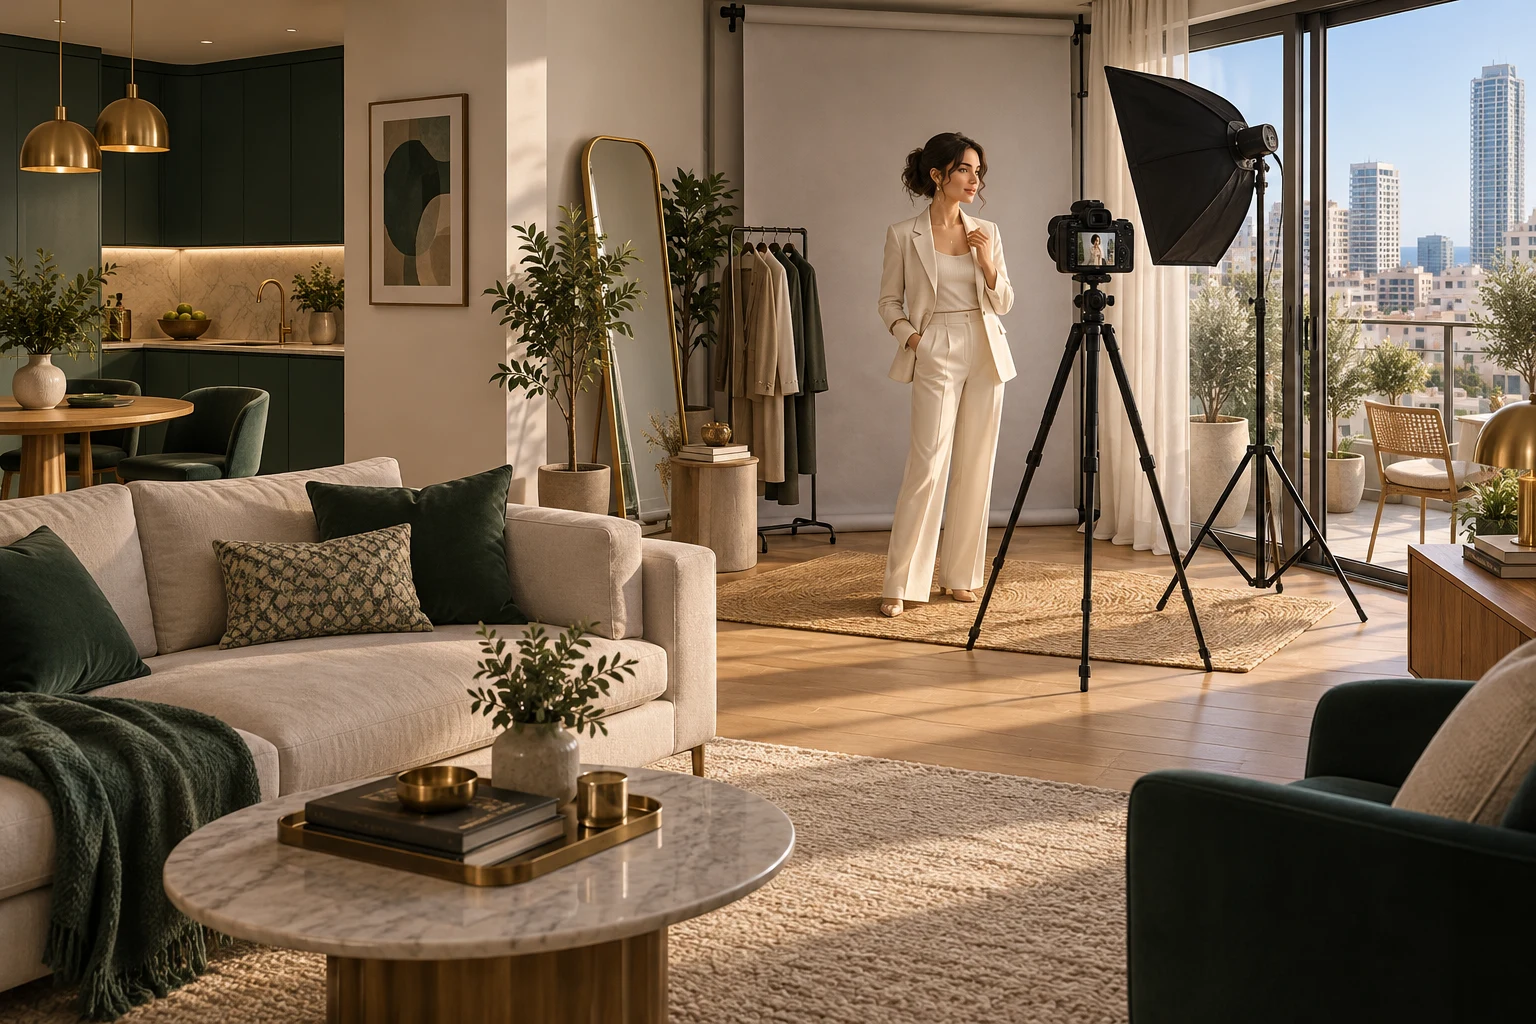
כאשר חלק מהדירה משמש בפועל לייצור הכנסה, למשל כפינת עבודה או כסטודיו לצילום מקצועי, אפשר לבחון הכרה בחלק המתאים של שכר הדירה. ההוצאה הפרטית על מגורים אינה מוכרת רק מפני שהשוכרת עצמאית.
בדירה קטנה חשוב במיוחד להראות מהו השטח שמשמש לעסק ומה נעשה בו. פעילות מזדמנת בבית אינה מאפשרת לקבוע אוטומטית שיעור הכרה, ואין אחוז קבוע שמתאים לכל עסק.
מה נבדוק לפני דרישת ההוצאה?
- הקשר להכנסה: איזו פעילות מקצועית נעשית בדירה וכיצד היא קשורה לעסק?
- השטח והשימוש: מודדים ומתעדים את החלק העסקי. בשטח שמשמש גם למגורים בוחנים את השימוש המעורב ולא מתייחסים אליו כאילו הוא עסקי בלבד.
- תיעוד: חוזה השכירות, אסמכתאות לתשלום, תיאור פינת העבודה ותיעוד מתאים לפעילות העסקית.
- ניכוי במקור: בודקים בנפרד אם קיימת חובה או פטור ואיך מטפלים בה. ההבהרה בחוזר אינה פטור גורף מחובות ניכוי ודיווח.
סעיף 17 לפקודת מס הכנסה הוא הבסיס לבחינת הוצאות לייצור הכנסה; סעיף 32 מגביל הוצאות פרטיות. סעיף 32א מוסיף תנאים הנוגעים לניכוי במקור. כל הבחינות נדרשות יחד — ההבהרה החדשה אינה אישור אוטומטי לניכוי השכירות.
לא דורשים את כל שכר הדירה כהוצאה עסקית. בודקים את השימוש המוכח, מפרידים את החלק הפרטי וקובעים את החלק העסקי המתאים רק לאחר בחינת המסמכים.
ההסבר עוסק במס הכנסה, ואינו קובע זכאות לקיזוז מע״מ. עבודה עם לקוחות מחו״ל אינה משנה כשלעצמה את מבחן השימוש העסקי בדירה. המידע כללי ונדרש יישום פרטני עם המשרד.